Domain orei.de kaufen?
Wir ziehen mit dem Projekt
orei.de um.
Sind Sie am Kauf der Domain
orei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain orei.de kaufen?
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **


Ähnliche Suchbegriffe für Transaktionskostentheorie-in-der-Rechnungslegung
Top-Angebote
Produkte zum Begriff Transaktionskostentheorie-in-der-Rechnungslegung:
-
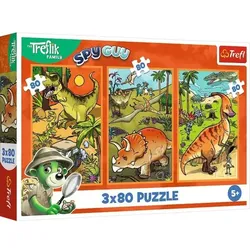
Trefl: Trefliks in der Welt der Dinosaurier – Puzzle 3-in-1Tauche ein in die abenteuerliche Welt der Treflik‐Familie mit diesem tollen Dinosaurier‐Puzzle‐Set! Das Trefl: Trefliks in der Welt der Dinosaurier Puzzle – 3 in 1 ist ein fröhliches Puzzlepaket. Es enthält drei verschiedene Motive. Jedes Motiv kann als Puzzle mit 80 Teilen gelegt werden. Auf den Puzzles sind die Mitglieder der Treflik‐Familie zu sehen, wie sie ermitteln, entdecken und zwischen den Dinosauriern umherstreifen. Bunte, detailreiche Illustrationen laden zum Staunen ein. Auf den Bildern sind verschiedene Dinosaurierarten zu sehen. Das Spiel fördert die Beobachtungsgabe und das logische Denken. Es unterstützt die Entwicklung von Geduld, Konzentration und Geschicklichkeit. Die Puzzleteile bestehen aus robustem, stabilem Karton. Das hochwertige Papier und die sorgfältig gestanzten Teile passen bequem ineinander. Die Kinder können die Motive alleine oder gemeinsam zusammensetzen. Ideales Geschenk für alle Dino‐Fans und Treflik‐Fans. Produkteigenschaften: Trefl Puzzle‐Set mit Treflik‐Motiv 3‐in‐1 Puzzle: 3 verschiedene Bilder Jedes Bild ist ein Puzzle mit 80 Teilen Insgesamt 3 x 80 Puzzleteile Szenen aus der Welt der Dinosaurier Bunte, kinderfreundliche Illustrationen Empfohlenes Alter: ab 5 Jahren Fördert Konzentration und Geduld Fördert die Hand‐Auge‐Koordination und Feinmotorik Teile aus hochwertigem, dickem Karton Kräftiger, langlebiger Druck Auch ideal für gemeinsames Spielen in der Familie Ein tolles Geschenk für kleine und große Dino‐Fans Verpackungsgröße: 4 x 19 x 28 cm5,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
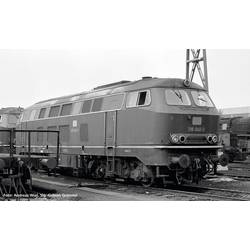
Piko H0 52415 H0 Diesellok BR 216 der DB Variante der BR 216 in der Ausführung der DB in Epoche IVVariante der BR 216 in der Ausführung der DB in Epoche IV. Die Baureihe V 160 bzw. 216 war in den 1960er- und 1970er-Jahren bei der Bundesbahn die Eilzuglok für Strecken ohne Fahrdraht. Die Neukonstruktion dieses wichtigen Fahrzeugtyps schließt nicht nur im Sortiment von PIKO eine Lücke, sondern wird durch zahlreiche Varianten viele Modellbahnanlagen der Epochen III bis V bereichern. Das Entwicklerteam hat die markante Formgebung des Vorbilds in herausragender Qualität im Modell umgesetzt und dabei gleichzeitig ideale Fahreigenschaften erzielt. Diese Attribute werden durch den wirkungsvollen Einsatz perfekter Gravuren und einer bis ins kleinste Detail stimmigen Lackierung unterstrichen. Zeitgemäße LED-Technik dient als Basis für den Lichtwechsel in Rot/Weiß sowie die durch Nachrüstung eines Digitaldecoders schaltbaren Lichtfunktionen. Auf aktuellstem Stand der Technik ist die Digitalschnittstelle PluX22 nach NEM 658, ein Decoder kann ganz einfach aufgesteckt werden. Mit beigelegten Zurüstteilen lässt sich die Pufferbohle des Fahrzeugs vorbildgerecht vervollständigen.189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
-
Welche rechtlichen Anforderungen und Standards müssen bei der Rechnungslegung in Unternehmen beachtet werden?
Unternehmen müssen die nationalen Rechnungslegungsvorschriften sowie internationale Standards wie IFRS oder US-GAAP einhalten. Die Rechnungslegung muss transparent, korrekt und nachvollziehbar sein, um Investoren und Gläubiger zu informieren. Verstöße gegen die gesetzlichen Anforderungen können zu rechtlichen Konsequenzen führen. **

Was sind die grundlegenden Prinzipien der Rechnungslegung und wie werden sie in der Praxis angewendet?
Die grundlegenden Prinzipien der Rechnungslegung sind Vollständigkeit, Richtigkeit, Verständlichkeit und Vergleichbarkeit. In der Praxis werden diese Prinzipien durch die Einhaltung von internationalen Rechnungslegungsstandards wie IFRS oder HGB umgesetzt. Unternehmen müssen ihre Finanzinformationen transparent und nachvollziehbar darstellen, um Investoren, Gläubiger und andere Stakeholder zu informieren. **
Was sind die grundlegenden Prinzipien der Rechnungslegung und wie werden diese in der Praxis angewendet?
Die grundlegenden Prinzipien der Rechnungslegung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Diese Prinzipien werden in der Praxis angewendet, indem Einnahmen und Ausgaben zum Zeitpunkt der Realisierung erfasst werden, Wertminderungen berücksichtigt werden und alle relevanten Informationen in den Finanzberichten enthalten sind. Die Einhaltung dieser Prinzipien gewährleistet die Transparenz und Vergleichbarkeit von Finanzinformationen für Investoren, Gläubiger und andere Interessengruppen. **
Top-Angebote
Produkte zum Begriff Transaktionskostentheorie-in-der-Rechnungslegung:
-
Erste Schritte in der Elektronik - Mach's einfachDieses Buch vermittelt Ihnen anhand vieler erklärender Bilder und Schaltpläne die Grundlagen der Elektronik. Kurz und bündig erläutert es alle wichtigen Zusammenhänge von z. B. Gleich-, Wechsel- oder Drehstrom, beschreibt die Unterschiede zwischen Serien-, Parallel- sowie gemischten Schaltungen und stellt die wichtigsten elektronischen Bauteile, vom Widerstand über den Kondensator und die Diode bis hin zum Thyristor und dem Quarzoszillator, vor. Natürlich lernen Sie auch integrierte Schaltungen und den richtigen Umgang mit ICs kennen. Außerdem erfahren Sie, wie Sie mit dem Multimeter umfangreiche Messungen an elektrischen Anlagen sowie Schaltungen durchführen, und lernen Logik-Grundschaltungen und deren Verknüpfungen kennen. Schließlich realisieren Sie erste spannende Elektronikprojekte mit dem Arduino-Mikrocontroller, indem Sie mit dem virtuellen Steckboard Pebble eigene Schal...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
Ähnliche Suchbegriffe für Transaktionskostentheorie-in-der-Rechnungslegung
-
Trefl: Trefliks in der Welt der Dinosaurier – Puzzle 3-in-1Tauche ein in die abenteuerliche Welt der Treflik‐Familie mit diesem tollen Dinosaurier‐Puzzle‐Set! Das Trefl: Trefliks in der Welt der Dinosaurier Puzzle – 3 in 1 ist ein fröhliches Puzzlepaket. Es enthält drei verschiedene Motive. Jedes Motiv kann als Puzzle mit 80 Teilen gelegt werden. Auf den Puzzles sind die Mitglieder der Treflik‐Familie zu sehen, wie sie ermitteln, entdecken und zwischen den Dinosauriern umherstreifen. Bunte, detailreiche Illustrationen laden zum Staunen ein. Auf den Bildern sind verschiedene Dinosaurierarten zu sehen. Das Spiel fördert die Beobachtungsgabe und das logische Denken. Es unterstützt die Entwicklung von Geduld, Konzentration und Geschicklichkeit. Die Puzzleteile bestehen aus robustem, stabilem Karton. Das hochwertige Papier und die sorgfältig gestanzten Teile passen bequem ineinander. Die Kinder können die Motive alleine oder gemeinsam zusammensetzen. Ideales Geschenk für alle Dino‐Fans und Treflik‐Fans. Produkteigenschaften: Trefl Puzzle‐Set mit Treflik‐Motiv 3‐in‐1 Puzzle: 3 verschiedene Bilder Jedes Bild ist ein Puzzle mit 80 Teilen Insgesamt 3 x 80 Puzzleteile Szenen aus der Welt der Dinosaurier Bunte, kinderfreundliche Illustrationen Empfohlenes Alter: ab 5 Jahren Fördert Konzentration und Geduld Fördert die Hand‐Auge‐Koordination und Feinmotorik Teile aus hochwertigem, dickem Karton Kräftiger, langlebiger Druck Auch ideal für gemeinsames Spielen in der Familie Ein tolles Geschenk für kleine und große Dino‐Fans Verpackungsgröße: 4 x 19 x 28 cm5,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Piko H0 52415 H0 Diesellok BR 216 der DB Variante der BR 216 in der Ausführung der DB in Epoche IVVariante der BR 216 in der Ausführung der DB in Epoche IV. Die Baureihe V 160 bzw. 216 war in den 1960er- und 1970er-Jahren bei der Bundesbahn die Eilzuglok für Strecken ohne Fahrdraht. Die Neukonstruktion dieses wichtigen Fahrzeugtyps schließt nicht nur im Sortiment von PIKO eine Lücke, sondern wird durch zahlreiche Varianten viele Modellbahnanlagen der Epochen III bis V bereichern. Das Entwicklerteam hat die markante Formgebung des Vorbilds in herausragender Qualität im Modell umgesetzt und dabei gleichzeitig ideale Fahreigenschaften erzielt. Diese Attribute werden durch den wirkungsvollen Einsatz perfekter Gravuren und einer bis ins kleinste Detail stimmigen Lackierung unterstrichen. Zeitgemäße LED-Technik dient als Basis für den Lichtwechsel in Rot/Weiß sowie die durch Nachrüstung eines Digitaldecoders schaltbaren Lichtfunktionen. Auf aktuellstem Stand der Technik ist die Digitalschnittstelle PluX22 nach NEM 658, ein Decoder kann ganz einfach aufgesteckt werden. Mit beigelegten Zurüstteilen lässt sich die Pufferbohle des Fahrzeugs vorbildgerecht vervollständigen.189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spieluhr - In der WeihnachtsbäckereiDieses Qualitäts-Spielwerk ist auf ein Resonanzholz montiert und wird in einem bunt bedruckten Karton geliefert. Melodie: In der Weihnachtsbäckerei Komponist: Rolf Zuckowski Motiv-Box: Kinder backen an Weihnachten8,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Adventskalender "In der Weihnachtshäklerei"In der Weihnachtshäklerei. Jeden Tag weihnachtlichen Häkelspaß erleben! Mit diesem Adventskalender häkeln Sie sich 24 verschiedene Figuren zum Aufhängen oder Verschenken. Das Material und Zubehör dafür befindet sich hinter 24 Türchen. Dank Anleitungsbuch mit Grundlagen ist der Kalender auch für Anfänger geeignet. Inhalt: Anleitungsbuch mit 48 Seiten, Garn in 10 Farben (100 % Polyacryl), Häkelnadel in Stärke 2,5 mm, Sicherheitsaugen, Füllwatte, Maschenmarkierer, Wollnadel. Größe: 38,5 x 26,5 x 5 cm.Verlag: frechverlagHinweis: Auf der Verpackung ist das Material der Füllwatte falsch angegeben! Richtig ist 100% Polyacryl.39,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
-
Welche rechtlichen Anforderungen und Standards müssen bei der Rechnungslegung in Unternehmen beachtet werden?
Unternehmen müssen die nationalen Rechnungslegungsvorschriften sowie internationale Standards wie IFRS oder US-GAAP einhalten. Die Rechnungslegung muss transparent, korrekt und nachvollziehbar sein, um Investoren und Gläubiger zu informieren. Verstöße gegen die gesetzlichen Anforderungen können zu rechtlichen Konsequenzen führen. **
-
Was sind die grundlegenden Prinzipien der Rechnungslegung und wie werden sie in der Praxis angewendet?
Die grundlegenden Prinzipien der Rechnungslegung sind Vollständigkeit, Richtigkeit, Verständlichkeit und Vergleichbarkeit. In der Praxis werden diese Prinzipien durch die Einhaltung von internationalen Rechnungslegungsstandards wie IFRS oder HGB umgesetzt. Unternehmen müssen ihre Finanzinformationen transparent und nachvollziehbar darstellen, um Investoren, Gläubiger und andere Stakeholder zu informieren. **
-
Was sind die grundlegenden Prinzipien der Rechnungslegung und wie werden diese in der Praxis angewendet?
Die grundlegenden Prinzipien der Rechnungslegung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Diese Prinzipien werden in der Praxis angewendet, indem Einnahmen und Ausgaben zum Zeitpunkt der Realisierung erfasst werden, Wertminderungen berücksichtigt werden und alle relevanten Informationen in den Finanzberichten enthalten sind. Die Einhaltung dieser Prinzipien gewährleistet die Transparenz und Vergleichbarkeit von Finanzinformationen für Investoren, Gläubiger und andere Interessengruppen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.